

Antes de hablar sobre los impuestos; La Resolución Normativa nº 482/2012 es una de las principales regulaciones de la Agencia Nacional de Energía Eléctrica (ANEEL) en Brasil, que establece las condiciones generales para el acceso de la microgeneración y minigeneración distribuida a los sistemas de distribución de energía eléctrica y al sistema de compensación de energía eléctrica.
\n\n\n\nEsta resolución fue un hito importante para el desarrollo de la generación distribuida en Brasil, fomentando la adopción de fuentes de energía renovable, como la solar fotovoltaica, por parte de consumidores residenciales, comerciales e industriales. Proporcionó un entorno regulatorio favorable para la expansión de la generación distribuida, contribuyendo a la diversificación de la matriz energética del país y a la reducción de las emisiones de gases de efecto invernadero.
\n\n\n\nConozca los impuestos pertenecientes a la factura de energía:
\n\n\n\n- \n
- PIS (Programa de Integración Social) y COFINS (Contribución para el Financiamiento de la Seguridad Social): Estos impuestos gravan los ingresos brutos de las empresas. Para la generación distribuida de energía solar, existe una alícuota reducida para estas contribuciones. \n\n\n\n
- ICMS (Impuesto sobre Circulación de Mercancías y Servicios): El ICMS grava la energía eléctrica consumida de la red pública. Sin embargo, para sistemas de generación distribuida, como los de energía solar fotovoltaica, el ICMS está exento para la energía excedente generada e inyectada en la red. \n
¿Qué impuestos gravan a la energía solar?
\n\n\n\nLa energía solar fotovoltaica en Brasil ha experimentado un crecimiento acelerado en los últimos años, impulsado por la alta incidencia solar y por políticas de fomento a la generación distribuida;
\n\n\n\nEl impacto del "Fio B" en la energía solar fotovoltaica en Brasil
\n\n\n\nCon la nueva Resolución Normativa nº 1.000/2021 de ANEEL, entró en vigor la cobranza del llamado "Fio B" para nuevos sistemas de generación distribuida de energía solar a partir de 2023. El "Fio B" se refiere al pago por el uso de la red eléctrica de distribución, incluso para aquellos que generan su propia energía solar.
\n\n\n\nAnteriormente, los consumidores con sistemas fotovoltaicos no pagaban por la totalidad del uso de la red, que es necesaria para transportar el excedente de energía generada a la red y permitir su uso posterior.
\n\n\n\nCon la nueva regla, los consumidores que se adhieran a la energía solar comenzarán a pagar una parte de ese costo, manteniendo la viabilidad de la infraestructura de las distribuidoras.
\n\n\n\nEste cambio afecta a los nuevos usuarios de sistemas solares, pero aún preserva ventajas en términos de ahorro en la factura de energía y sostenibilidad. Los consumidores que instalaron sus sistemas antes de 2023 continúan exentos de esta cobranza hasta 2045, mientras que los nuevos adoptantes deben considerar el "Fio B" en sus proyecciones de ahorro.
\n\n\n\nIncidencia de ICMS, PIS y COFINS en la energía solar
\n\n\n\nEn el modelo de generación distribuida de energía solar, los consumidores que instalan sistemas fotovoltaicos pagan ICMS, PIS y COFINS solo sobre la energía que utilizan de la red de la concesionaria, es decir, la energía que consumen cuando su sistema solar no está generando lo suficiente para satisfacer la demanda. Esto ocurre, por ejemplo, por la noche o en días nublados, cuando la producción de energía solar es baja y es necesario recurrir a la red eléctrica.
\n\n\n\nSin embargo, no hay incidencia de ICMS, PIS y COFINS sobre la energía generada por el sistema solar ni sobre la energía inyectada de nuevo a la red. Esta energía inyectada retorna al consumidor en forma de créditos, que pueden utilizarse posteriormente para compensar el consumo de la red eléctrica. Este beneficio tributario hace que la generación distribuida sea aún más atractiva, ya que el consumidor solo paga impuestos sobre la energía que efectivamente compra a la concesionaria, y no sobre la que él mismo genera.
\n\n\n\nEsta exención de impuestos sobre la energía generada e inyectada contribuye a aumentar el ahorro proporcionado por el sistema solar, reforzando las ventajas financieras de esta alternativa sostenible.
¿Siente que necesita ayuda para comprender?
Haga clic en el botón de abajo y converse con nuestro especialista para entender y realizar su proyecto solar.
Exención sobre la energía inyectada en la red y la TUSD
\n\n\n\nCuando hablamos de energía solar fotovoltaica en Brasil, es importante entender cómo el ICMS (Impuesto sobre Circulación de Mercancías y Servicios) grava el consumo y la inyección de energía en la red. Para consumidores que utilizan sistemas de generación distribuida, existe un beneficio tributario relevante: no hay cobro de ICMS sobre la energía inyectada en la red ni sobre la Tarifa de Uso del Sistema de Distribución (TUSD). Esta tarifa cubre el costo de mantenimiento de la red eléctrica, y la exención sobre ella es un incentivo importante para quienes adoptan la energía solar.
\n\n\n\nSin embargo, la aplicación de esta exención no es nacional y varía según el estado. Actualmente, algunos estados brasileños ofrecen la exención total del ICMS sobre la TUSD para la energía inyectada en la red, mientras que otros cobran el impuesto. A continuación se listan los estados que garantizan esta exención conforme al Convenio ICMS 16/2015, que permite que los estados adopten la política de exención:
\n\n\n\n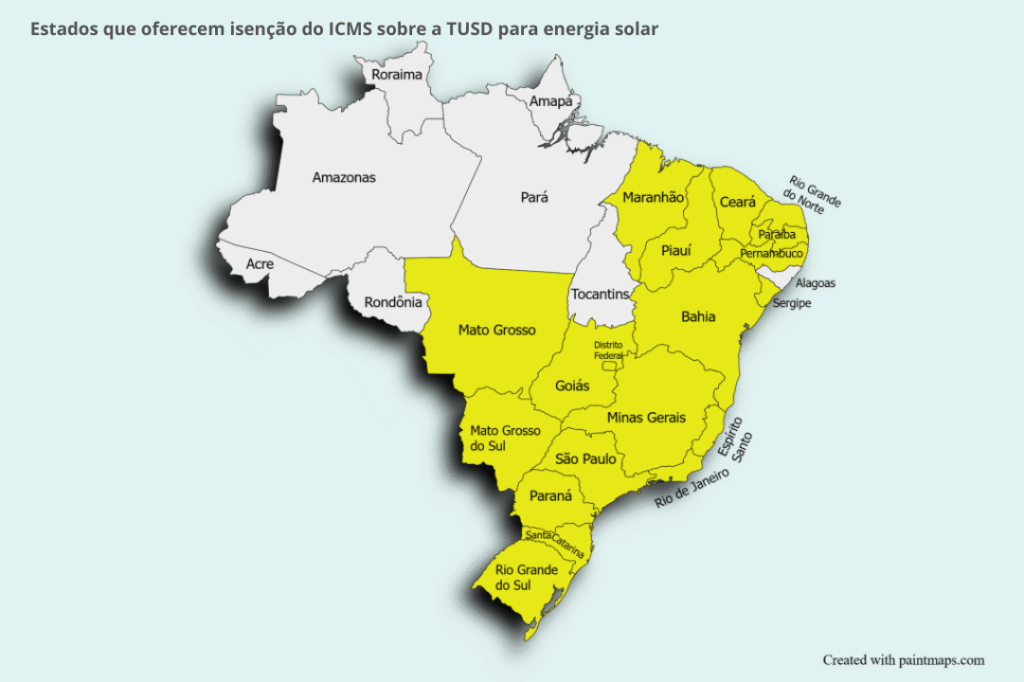
Incentivos y beneficios fiscales para energía solar
\n\n\n\nAdemás del ICMS, otras formas de incentivo fiscal para la energía solar pueden incluir la exención o reducción de impuestos sobre la importación de equipos y componentes fotovoltaicos, como paneles solares e inversores, así como beneficios fiscales para empresas que operan en el sector de energía solar.
\n\n\n\n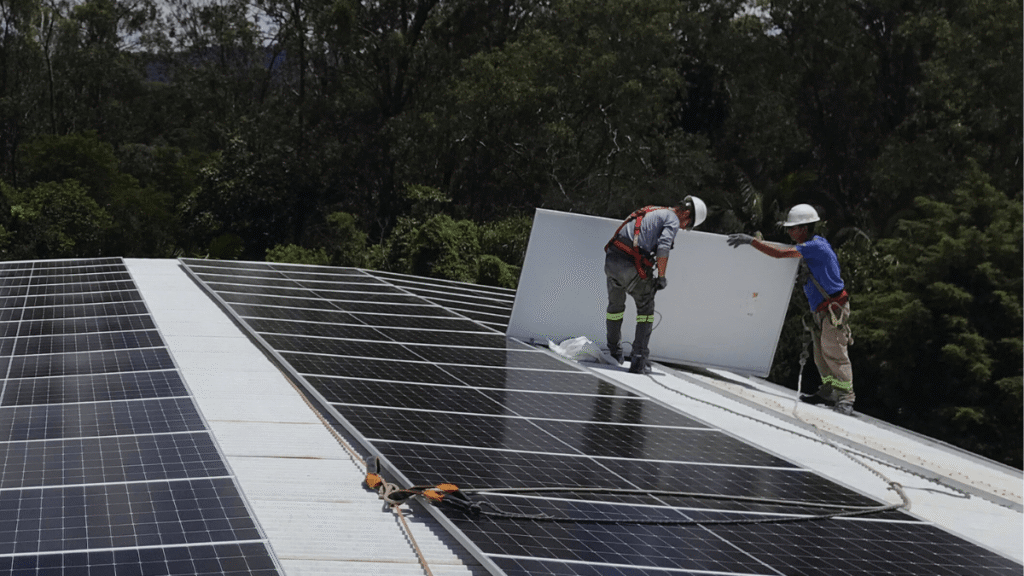
Es importante que estas políticas de fomento sean complementadas por programas de financiamiento accesibles, líneas de crédito con tasas de interés favorables y políticas de compensación de energía, que permiten a los consumidores generar créditos de energía solar, que pueden utilizarse para reducir o eliminar su factura de energía eléctrica.
\n\n\n\nLa decisión del Confaz (Consejo Nacional de Política Hacendaria) de cancelar el decreto que obligaba a gravar la energía solar inyectada en la red pública por los sistemas fotovoltaicos de los consumidores fue un hito significativo en el fomento del uso de la energía solar en Brasil. Esta medida descentralizó la decisión sobre la tributación de la energía solar, permitiendo que cada estado brasileño decidiera individualmente sobre el asunto.
\n\n\n\nAlgunos estados optaron por exentar a la energía solar de la incidencia del ICMS, mientras que otros continúan cobrando el impuesto sobre los créditos de energía inyectados en la red. La lista de los estados que optaron por exentar, algunos de ellos son: Acre, Alagoas, Goiás, Mato Grosso, Maranhão, Minas Gerais, Río de Janeiro, Río Grande del Norte, Río Grande del Sur, Roraima, São Paulo y Tocantins. Esta política de exención hace que la inversión en energía solar sea más atractiva y accesible para los consumidores de estos estados.
\n\n\n\nImpactos de los cambios tributarios
\n\n\n\nPor otro lado, en los estados que no se adhirieron a la política de exención, la alícuota del ICMS grava directamente los créditos de energía que el usuario inyecta en la red. Esto significa que parte de la energía generada e inyectada en la red es retenida para pagar el impuesto, reduciendo el beneficio económico para los consumidores.
\n\n\n\nEsta disparidad en la tributación de la energía solar entre los estados brasileños destaca la importancia de políticas coordinadas a nivel nacional para promover la energía solar como una fuente de energía limpia y renovable. La uniformización de las políticas de fomento y la eliminación de barreras fiscales pueden contribuir significativamente a la expansión del mercado de energía solar en Brasil, beneficiando tanto a los consumidores como al medio ambiente.
\n\n\n\n¿Qué es la taxación del sol y cómo afecta al consumidor?
\n\n\n\nLa taxación del sol es una tasa asociada al mantenimiento de la red eléctrica. Las instalaciones de energía solar por parte de los consumidores pueden clasificarse en dos categorías: micro o minigeneración.
\n\n\n\nLa diferencia entre ellas radica en la potencia instalada; la microgeneración distribuida se refiere a sistemas de generación de energía eléctrica que utilizan fuentes de energías renovables, con una capacidad de generación de hasta 75 kW. Por otro lado, la minigeneración se refiere a sistemas algo más grandes que la microgeneración, pero aún así son relativamente pequeños. Con una potencia de generación mayor a 75 kW y menor a 3 MW.
\n\n\n\nEstas centrales de generación de energía eléctrica están instaladas en
¿Desea ahorrar hasta un 95% en su factura de energía con ingeniería alemana?
Hable con nuestros ingenieros expertos y solicite un estudio técnico de viabilidad a medida.


